Territoria Mutuelle : avis et fiabilité pour agents
territoria mutuelle : avis, garanties santé, prévoyance et cotisations pour les agents territoriaux. Découvrez notre analyse fiable et complète.
Antonio NguyenPublié le
11 min de lecture
4,7sur 5839 votes
- 9Klecteurs
- 34en ce moment
- 343partages
Notre avis
Territoria Mutuelle
4,1 sur 5
Une mutuelle spécialisée et solidement adossée à APICIL, fiable sur le papier, mais dont la valeur réelle dépend du contrat collectif signé localement.
Les points positifs
- Spécialisation sur la fonction publique territoriale
- Plus de 196 000 personnes protégées en santé et prévoyance
- Adossement au groupe APICIL et à son chiffre d'affaires
- Continuité de service annoncée après la réforme
- Accompagnement des collectivités sur la conformité
Les points négatifs
- Aucun tarif public, cotisation très variable
- Flou entre mutuelle et prévoyance en cas de litige
- Maintien de salaire dépendant du contrat local
- Remboursements limités par des plafonds et forfaits
Territoria mutuelle est un organisme de protection sociale complémentaire réservé en priorité aux agents de la fonction publique territoriale. Née en 2005 et implantée à Chauray, dans les Deux-Sèvres, près de Niort, elle protège en santé et en prévoyance plus de 196 000 personnes et travaille avec plusieurs milliers de collectivités. La réforme de la protection sociale complémentaire, devenue obligatoire dans la fonction publique territoriale, a conduit le groupe APICIL et la mutuelle à créer Territoria prévoyance en janvier 2026. La fiabilité de la marque se juge donc sur deux plans : la solidité du groupe qui la porte et la continuité de service pour les agents déjà couverts.
Territoria mutuelle : un acteur dédié aux agents territoriaux
Territoria mutuelle s’adresse aux agents titulaires et contractuels des collectivités territoriales, ainsi qu’à leurs proches lorsque le contrat collectif le prévoit. Son domaine est la complémentaire santé et la prévoyance, pas l’assurance de biens. L’organisme a été créé en 2005 sous forme de mutuelle, avec un siège social situé au 54 rue de Gabiel à Chauray, et il compte aujourd’hui environ 160 salariés. Il est adossé au groupe APICIL, dont le chiffre d’affaires publié avoisine 3,9 milliards d’euros.
Les chiffres mis en avant par la marque donnent un ordre de grandeur utile : environ 196 325 personnes protégées en santé et en prévoyance, et près de 7 400 collectivités accompagnées. Ces volumes expliquent pourquoi le nom revient dans les recherches d’avis : un grand nombre d’agents cotisants génère mécaniquement un grand nombre de retours d’expérience, bons comme mauvais.
Le site officiel, territoria.fr, présente le positionnement de la marque et l’essentiel de ses solutions.
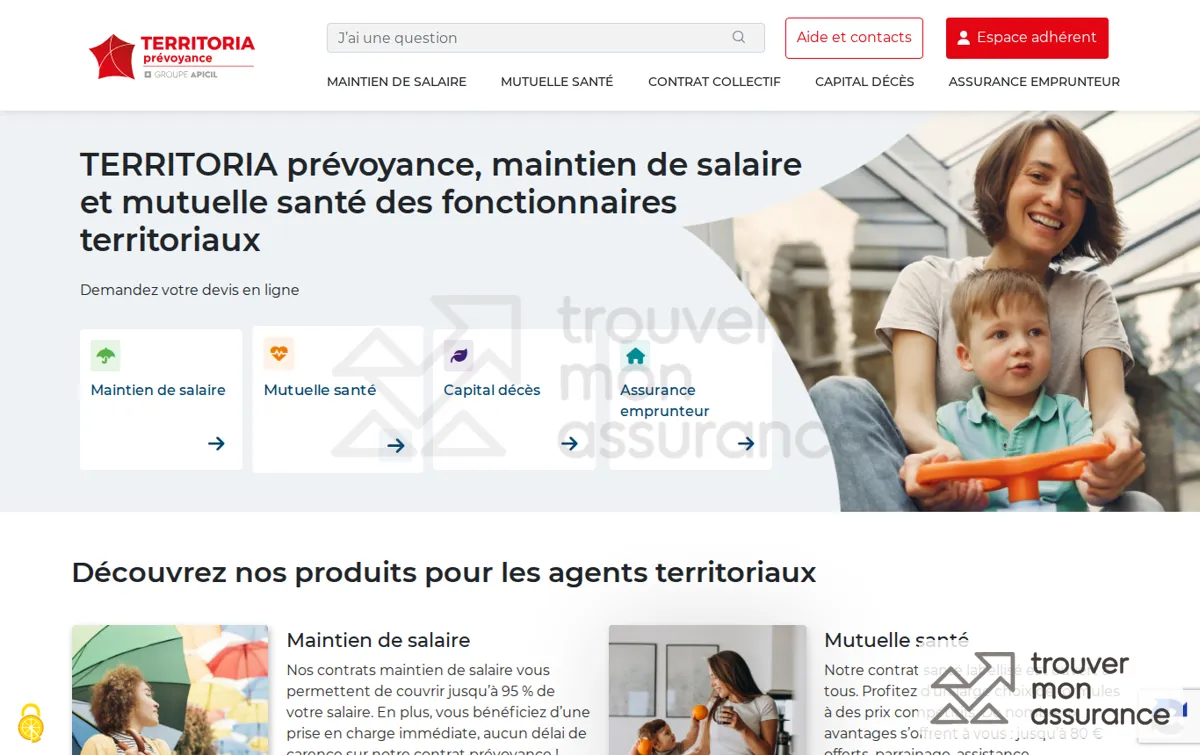
La gouvernance a également évolué : Philippe Mahé a été nommé président de la mutuelle en 2026, succédant à Robert Chiche. Pour un agent qui cherche surtout à savoir à qui il a affaire, l’essentiel tient en une phrase : une structure spécialisée sur un seul public, la fonction publique territoriale, et non une mutuelle généraliste qui sert tous les secteurs.
Garanties santé, prévoyance et maintien de salaire
L’offre observée s’organise autour de trois blocs : les frais de santé, la prévoyance lourde et la protection du revenu en cas d’arrêt de travail. Le maintien de salaire est le point le plus regardé par les agents, car il détermine le niveau de vie pendant un congé maladie long.
| Bloc de garanties | Ce qu’il couvre | Point de vigilance |
|---|---|---|
| Frais de santé | Consultations, pharmacie, hospitalisation, optique, dentaire | Niveau de remboursement au-delà du régime obligatoire et plafonds annuels |
| Maintien de salaire | Complément de traitement en cas d’arrêt de travail | Délai de carence, durée d’indemnisation, référence au traitement indiciaire |
| Incapacité et invalidité | Rente ou capital en cas d’atteinte durable à la capacité de travail | Définition contractuelle de l’invalidité et seuils retenus |
| Décès | Capital versé aux bénéficiaires désignés | Montant exprimé en points ou en pourcentage du traitement |
| Prévention et qualité de vie au travail | Actions de prévention primaire, accompagnement des collectivités | Nature des prestations, souvent distincte des remboursements |
Certains contrats collectifs négociés par les collectivités prévoient un maintien de salaire qui peut approcher 95 % du traitement, avec une prise en charge rapide. Ce niveau dépend du contrat signé localement et du régime statutaire applicable, pas d’un engagement général de la marque. Un agent qui compare deux collectivités, ou deux options internes, doit donc lire la notice, pas la plaquette.
Quand le socle collectif reste modeste, une surcomplémentaire santé peut combler les postes les plus coûteux, notamment l’optique et le dentaire.
Territoria mutuelle et Territoria prévoyance : deux structures, deux missions
La création de Territoria prévoyance, annoncée début janvier 2026, découle du nouveau cadre de la protection sociale complémentaire obligatoire dans la fonction publique territoriale. La nouvelle entité est une société d’assurance exclusivement dédiée au marché territorial. Son capital est détenu par APICIL Prévoyance à hauteur de 87 %, APICIL Mutuelle pour 5 % et Territoria mutuelle pour 8 %.
De son côté, Territoria mutuelle devient une mutuelle du Livre III du Code de la mutualité, recentrée sur la prévention. Selon les informations publiées, ce mouvement ne change ni les garanties ni les démarches des personnes déjà couvertes : les contrats de prévoyance sont transférés vers la nouvelle structure. Concrètement, un assuré qui veut comprendre qui porte son risque doit distinguer la prévoyance d’un côté, la santé et les actions de prévention de l’autre. Cette clarification répond aussi à une critique fréquente dans les avis en ligne : le flou entre mutuelle et prévoyance complique l’identification de son interlocuteur en cas de litige.
Cotisations : ce qui fait varier la facture d’un contrat territorial
Il n’existe pas de tarif unique chez Territoria mutuelle, et aucune grille publique ne permet de donner un prix valable pour tous. La cotisation dépend de l’âge de l’adhérent, de la composition du foyer, du niveau de garantie retenu et, surtout, de la participation de la collectivité. Dans le cadre de la protection sociale complémentaire, l’employeur territorial finance au moins 50 % de la cotisation du contrat collectif. C’est ce pourcentage, plus que le montant affiché, qui détermine le reste à payer chaque mois.
En prévoyance, la cotisation est souvent exprimée en pourcentage du traitement indiciaire brut. Deux agents du même âge peuvent donc payer des sommes différentes selon leur indice et leur collectivité. Un agent contractuel recruté récemment n’a pas non plus la même situation qu’un titulaire avec plusieurs années d’ancienneté, notamment sur les conditions d’ouverture du maintien de salaire statutaire.
Comparer les devis sur la seule ligne de cotisation mensuelle conduit presque toujours à un mauvais choix. La méthode qui consiste à bien comparer une mutuelle santé avant de signer s’applique ici : on part des dépenses réelles du foyer, puis on vérifie les plafonds, les forfaits et les délais.
Points forts et limites relevés
Deux listes valent mieux qu’un long discours, à condition de les lire ensemble.
-
Spécialisation réelle : la marque ne travaille que sur le périmètre territorial, ce qui simplifie la lecture des garanties statutaires.
-
Ancrage institutionnel : plus de 196 000 personnes protégées, plusieurs milliers de collectivités, un adossement au groupe APICIL.
-
Continuité annoncée : la création de Territoria prévoyance ne modifie pas, selon la communication officielle, les garanties ni les démarches des assurés.
-
Accompagnement des collectivités : aide à la mise en conformité avec la protection sociale complémentaire obligatoire et actions de prévention.
-
Association à l’assurance emprunteur : des solutions dédiées aux agents territoriaux existent sur ce segment.
-
Information tarifaire peu lisible : pas de grille publique simple, le prix dépend largement du contrat local.
-
Complexité des deux entités : un assuré doit savoir s’il s’adresse à la mutuelle ou à la société d’assurance selon sa demande.
-
Retours d’expérience contrastés : des plateformes d’avis rassemblent des critiques sur le traitement des dossiers et la relation client.
-
Absence de comparateur propre : aucune simulation en ligne largement visible ne permet de tester plusieurs niveaux de garantie.
Réseau de proximité, agences et relation client
La proximité est mise en avant comme axe de différenciation, avec un réseau de points de contact répartis sur le territoire et un siège dans les Deux-Sèvres. Pour un agent en arrêt de travail, la qualité du service se mesure à trois moments : la rapidité de l’ouverture du dossier, la clarté des justificatifs demandés et la tenue des délais de versement.
Le site officiel détaille les implantations du réseau.
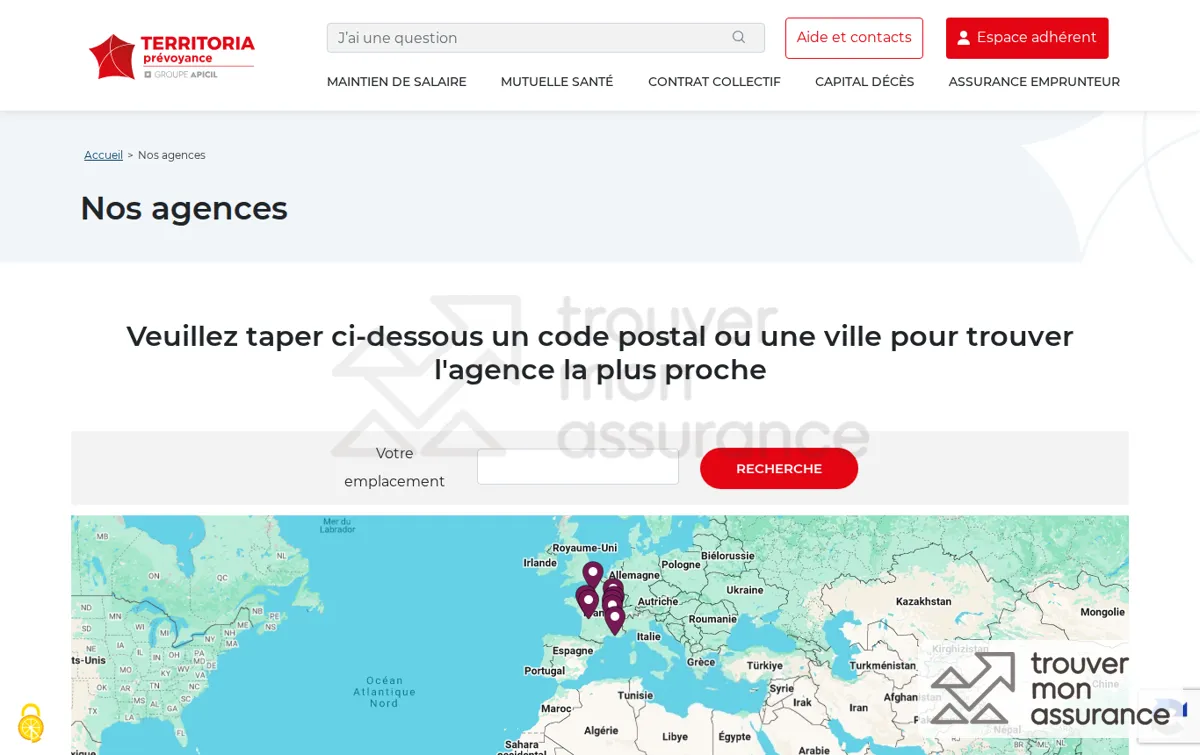
Un conseil pratique avant toute signature : identifier par écrit l’interlocuteur qui suivra le dossier, demander un contact direct et vérifier les canaux disponibles en cas d’absence. Les avis négatifs portent souvent moins sur les garanties que sur la difficulté à joindre un gestionnaire au moment critique.
Protection sociale complémentaire obligatoire : ce que la réforme change
L’accord du 11 juillet 2023 a posé le cadre de la protection sociale complémentaire obligatoire dans la fonction publique territoriale, avec une prise en charge minimale de l’employeur et une généralisation attendue à l’échéance de décembre 2025. Les collectivités doivent donc proposer un contrat collectif à leurs agents, et ces derniers y adhèrent en principe, sous réserve des cas de dispense prévus par les textes.
Ce basculement explique la présence de TERRITORIA dans les recherches d’actualité réglementaire : les employeurs territoriaux ont dû négocier, labelliser et déployer leur offre, tandis que les organismes adaptaient leur structure juridique. Le site officiel publie régulièrement ces informations.
Pour un agent, l’enjeu concret est simple : vérifier quel contrat son employeur a retenu, quel niveau de participation s’applique et ce que devient la couverture des ayants droit. Une adhésion obligatoire ne signifie pas que toutes les options sont équivalentes, et le choix du niveau de garantie facultatif reste souvent possible.
Assurance emprunteur et besoins complémentaires des agents
Territoria met également en avant une assurance emprunteur pensée pour les agents territoriaux, avec l’argument d’une économie possible sur le coût total du crédit. Sur ce marché, la délégation d’assurance reste le principal levier : un emprunteur n’est pas tenu d’accepter le contrat groupe proposé par sa banque, à condition de présenter des garanties au moins équivalentes.
Les agents qui financent un logement ont donc intérêt à changer leur assurance emprunteur pour économiser, en comparant les taux appliqués selon l’âge, le capital restant dû et la quotité assurée. Le gain dépend fortement du profil et du montant emprunté : aucune promesse chiffrée ne peut être tenue sans étude individuelle.
D’autres besoins se traitent séparément, notamment la protection du logement, qui relève d’un contrat dommages et non d’une mutuelle santé.
Avis des assurés : comment se faire une opinion utile
Les avis en ligne sur les organismes de prévoyance sont rarement représentatifs, pour une raison simple : on écrit surtout quand un dossier se passe mal. Une note moyenne basse sur une plateforme ne dit rien du taux de satisfaction réel d’un portefeuille de plusieurs dizaines de milliers d’assurés.
Trois critères permettent malgré tout de trier les retours. D’abord la nature du problème : un refus de prise en charge contesté n’a pas la même valeur qu’un retard de réponse. Ensuite la fréquence : un même grief répété sur des dossiers différents signale un point faible. Enfin le contexte : un agent en arrêt de travail long juge surtout la réactivité, tandis qu’un agent en bonne santé juge la clarté des remboursements courants.
Pour situer le niveau de service attendu sur ce marché, il est instructif de lire la présentation des garanties et avis Henner, autre acteur de la protection sociale collective, et de comparer les reproches formulés de part et d’autre.
Alternatives et positionnement sur le marché territorial
Le paysage des mutuelles de la fonction publique territoriale comprend plusieurs acteurs historiques, dont la MNT, présente depuis plus de cinquante ans sur la santé et la prévoyance des agents, ainsi que des mutuelles généralistes qui commercialisent des contrats collectifs sur ce marché. Face à elles, Territoria joue la carte de la spécialisation et de la proximité géographique, avec un ancrage dans l’Ouest et un partenariat capitalistique avec un groupe de taille nationale.
Aucune de ces structures n’est mauvaise par principe. La différence se joue sur trois éléments vérifiables : la participation financière de la collectivité, le niveau réel du maintien de salaire et la qualité du suivi de dossier. Un agent qui hésite gagne à demander les tableaux de garanties des deux offres en présence et à les comparer poste par poste, plutôt qu’à se fier au nom.
Pour quel profil Territoria mutuelle est-elle un bon choix
La réponse dépend moins de la marque que de la situation.
Plutôt adaptée si : vous êtes agent titulaire ou contractuel d’une collectivité qui a retenu cette offre, vous bénéficiez d’une participation employeur d’au moins 50 %, votre besoin porte principalement sur la santé et le maintien de salaire, et vous appréciez un interlocuteur spécialisé sur le statut territorial. Les agents qui souhaitent une couverture emprunteur adossée au même univers y trouveront aussi un intérêt.
Plutôt à écarter si : vous exercez dans le secteur privé, si votre collectivité propose un autre contrat mieux financé, ou si vous avez besoin d’un accompagnement très réactif sur des dossiers complexes et que les retours d’expérience disponibles ne vous rassurent pas. Dans ce cas, comparez avant de vous engager sur les options facultatives, qui restent souvent le seul espace de choix réel.
La création de Territoria prévoyance en 2026 ne change pas la logique de décision : elle clarifie la répartition entre prévoyance et prévention, sans supprimer la nécessité de lire son contrat collectif en détail.
Territoria mutuelle est-elle accessible aux salariés du privé ?
Non, son positionnement est construit pour les agents de la fonction publique territoriale et leurs ayants droit dans le cadre des contrats collectifs. Un salarié du secteur privé n’entre pas dans ce public cible et doit se tourner vers une offre généraliste ou une mutuelle de branche. Une personne qui quitte la fonction publique territoriale doit vérifier les conditions de maintien prévues par son contrat avant de résilier.
Le maintien de salaire est-il versé dès le premier jour d’arrêt ?
Cela dépend du contrat collectif de votre collectivité et du régime statutaire applicable. Un délai de carence peut exister, et le versement suppose généralement une ancienneté suffisante ainsi que l’envoi des justificatifs dans les délais. La seule source fiable reste la notice de garanties remise par votre employeur.
Que devient mon contrat après la création de Territoria prévoyance ?
Selon les informations publiées en janvier 2026, les garanties et les démarches des personnes déjà couvertes restent inchangées, les contrats de prévoyance étant portés par la nouvelle entité. La mutuelle poursuit de son côté les activités de santé et de prévention. En cas de doute sur un dossier en cours, mieux vaut interroger directement le gestionnaire identifié sur votre contrat.
Peut-on refuser le contrat collectif proposé par sa collectivité ?
L’adhésion au contrat collectif est en principe obligatoire dans le cadre de la protection sociale complémentaire territoriale, mais des cas de dispense sont prévus par les textes, notamment pour certaines situations personnelles ou familiales. Ces cas sont limitativement définis et doivent être confirmés par le service des ressources humaines. Un refus sans motif reconnu n’est pas possible.
Comment comparer deux offres de mutuelle territoriale ?
Comparez le niveau de participation de l’employeur, le maintien de salaire et ses délais, les plafonds optique et dentaire, puis la cotisation restant à votre charge. Un tableau de garanties se lit poste par poste, jamais sur une note globale. Demandez systématiquement les deux notices et vérifiez ce qui se passe en cas d’arrêt long, car c’est là que les écarts deviennent importants.
L’auteur
Spécialiste assurance emprunteur
Mon terrain sur ce site : Délégation de prêt et couverture de crédit immobilier.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,7sur 5839 votes
Commentaires
Soyez le premier à réagir.
Pour continuer la lecture
Continuer dans la rubrique Santé et prévoyance
Mutuelle, surcomplémentaire et assurance emprunteur : comparer les remboursements réels et les garanties.
Voir la rubrique